Il prelievo fiscale costituisce uno degli strumenti fondamentali attraverso cui lo Stato finanzia le proprie attività e garantisce il funzionamento della vita collettiva. Mediante le imposte, le tasse e i contributi, la comunità raccoglie risorse destinate a sostenere servizi pubblici, infrastrutture, istituzioni e politiche sociali. Tuttavia, la fiscalità non rappresenta soltanto una questione tecnica o economica: essa solleva interrogativi profondamente etici riguardo alla libertà individuale, alla giustizia distributiva, alla solidarietà e alla responsabilità politica.
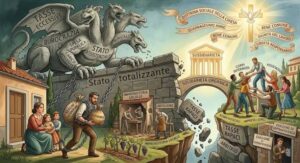
In primo luogo, il prelievo fiscale limita necessariamente la disponibilità che ciascun cittadino ha dei propri redditi e patrimoni. Da una prospettiva liberale radicale, tale limitazione potrebbe essere considerata una forma di coercizione, poiché lo Stato impone un trasferimento di ricchezza senza richiedere il consenso individuale in ogni singolo caso. Secondo questa posizione, la proprietà privata costituisce un diritto primario e il prelievo fiscale sarebbe moralmente legittimo soltanto nella misura minima necessaria a tutelare la sicurezza, la libertà e i diritti fondamentali.
Questa impostazione, tuttavia, presenta alcune difficoltà.
La proprietà privata, infatti, non esiste indipendentemente dall’ordinamento giuridico: è lo Stato stesso a definire, proteggere e rendere effettivi i diritti di proprietà attraverso tribunali, registri, forze dell’ordine e norme contrattuali. Inoltre, nessun individuo produce la propria ricchezza in condizioni completamente isolate. L’attività economica dipende da infrastrutture, istruzione, stabilità politica, tutela sanitaria e cooperazione sociale. Di conseguenza, una parte del reddito può essere considerata il risultato non soltanto dell’impegno personale, ma anche di condizioni collettive. Il pagamento delle imposte appare allora come una forma di restituzione e di partecipazione al sistema che rende possibile la prosperità individuale.
L’argomento più forte a favore della fiscalità riguarda il finanziamento dei beni e dei servizi pubblici. Scuole, ospedali, strade, trasporti, protezione civile, giustizia e difesa non possono essere garantiti adeguatamente attraverso iniziative esclusivamente private, poiché molti cittadini potrebbero beneficiare di tali servizi senza contribuire al loro costo. Si determina così il cosiddetto problema del “passeggero clandestino”: ciascuno avrebbe interesse a usufruire del bene comune, lasciando però agli altri l’onere del finanziamento. Il prelievo obbligatorio è pertanto giustificato dalla necessità di assicurare beni indispensabili alla collettività e di impedire comportamenti opportunistici.
La legittimità morale delle imposte dipende, però, anche dal modo in cui esse sono strutturate. Un sistema tributario equo dovrebbe rispettare il principio della capacità contributiva, secondo il quale chi dispone di maggiori risorse deve sostenere una quota più elevata dei costi comuni. Tale principio non implica necessariamente una tassazione illimitata dei redditi più alti, ma riconosce che il sacrificio prodotto dal pagamento di una determinata somma non è uguale per tutti. Per una persona benestante, una percentuale del reddito può incidere in misura relativamente modesta; per un individuo in condizioni precarie, la stessa percentuale può compromettere bisogni essenziali.
La progressività fiscale può quindi essere interpretata come uno strumento di giustizia sociale. Essa contribuisce a ridurre disuguaglianze eccessive e a garantire a tutti un livello minimo di opportunità. Tuttavia, deve essere applicata con equilibrio.
Un’imposizione sproporzionata può scoraggiare il lavoro, gli investimenti e l’iniziativa economica, oltre a incentivare l’evasione. L’etica tributaria deve dunque conciliare solidarietà e responsabilità individuale, redistribuzione e rispetto dell’autonomia personale.
Un ulteriore requisito fondamentale è la legalità.
Le imposte devono essere stabilite mediante norme chiare, pubbliche e approvate secondo procedure democratiche. Il principio “nessuna imposizione senza rappresentanza” esprime l’idea che i cittadini possano accettare il sacrificio fiscale soltanto se partecipano, direttamente o indirettamente, alla formazione delle decisioni politiche.
La trasparenza è altrettanto importante: i contribuenti devono poter comprendere quanto pagano, perché lo pagano e come vengono utilizzate le risorse raccolte. Quando la spesa pubblica appare inefficiente, clientelare o corrotta, la fiducia nel sistema fiscale si indebolisce e l’obbligo tributario viene percepito come un’imposizione arbitraria.
L’evasione fiscale rappresenta, sotto il profilo etico, una violazione della reciprocità sociale.
Chi nasconde il proprio reddito beneficia dei servizi pubblici senza sostenerne il costo, trasferendo l’onere sugli altri cittadini. Tale comportamento danneggia soprattutto coloro che rispettano le regole e può compromettere la qualità dei servizi comuni. Ciò non significa, tuttavia, che ogni forma di opposizione fiscale sia priva di giustificazione. In situazioni eccezionali, caratterizzate da leggi gravemente ingiuste o da un uso sistematico delle risorse pubbliche contro i diritti fondamentali, può emergere un dovere di resistenza civile. Tale scelta richiede però particolare prudenza e non può essere confusa con il semplice interesse personale.
In conclusione, l’etica del prelievo fiscale si fonda su un delicato equilibrio tra libertà individuale e solidarietà collettiva.
Le imposte sono moralmente legittime quando finanziano beni necessari, rispettano la capacità contributiva, sono stabilite democraticamente e vengono gestite con efficienza e trasparenza. Lo Stato, da parte sua, non può considerare il contribuente una fonte illimitata di risorse: deve dimostrare che il sacrificio richiesto è proporzionato e orientato al bene comune.
Il cittadino, parallelamente, non dovrebbe concepire il fisco soltanto come una perdita, ma come il contributo indispensabile alla costruzione di istituzioni e opportunità condivise. La giustizia fiscale nasce dunque non dall’assenza di obblighi, bensì dalla loro equità, dalla loro responsabilità e dalla fiducia reciproca che li rende accettabili.
Il magistero pontificio – da Leone XIII a Benedetto XVI – ha costantemente delineato i confini oltre i quali la pretesa fiscale cessa di essere legittima e si trasforma in arbitrio, soffocando la persona, la famiglia e l’iniziativa privata.